A Consult Vida compara Planos de Saúde Sírio Libanês considerando as idades, o modelo de contratação, o orçamento, a necessidade de reembolso e os locais onde o beneficiário pretende ser atendido. O objetivo é identificar alternativas elegíveis e conferir a rede antes da assinatura da proposta.
Neste guia, você entenderá quais operadoras podem possuir linhas com acesso ao hospital, quanto esses planos podem custar, como funcionam reembolso e carências e quais informações devem ser confirmadas antes da contratação.
| RESPOSTA RÁPIDA: Não existe um “convênio do Sírio-Libanês”. Para ser atendido pelo plano, é preciso contratar um produto que inclua a unidade e o serviço desejados em sua rede. Linhas premium de Amil, Bradesco Saúde, SulAmérica, Porto Saúde, Omint e Care Plus podem entrar na comparação, conforme disponibilidade e rede vigente. |
Planos de saúde Hospital Sírio Libanês (SIMULE ABAIXO)

Preencha o formulário abaixo, e receba em seu e-mail em poucos minutos, as tabelas de preços dos planos de saúde para o Hospital Sírio Libanês.
Índice: guia de Planos de Saúde Sírio Libanês
- O que é um plano com cobertura no Sírio-Libanês
- Quais operadoras e linhas comparar
- Quanto custa
- Unidades e tipos de atendimento
- Como confirmar a rede credenciada
- Planos empresariais e para MEI
- Reembolso, coparticipação e acomodação
- Carências e portabilidade
- Como escolher e solicitar cotação
- Perguntas frequentes
O que é um plano de saúde com cobertura no Sírio-Libanês
Um plano com cobertura no Sírio-Libanês é um produto de saúde suplementar cuja rede credenciada contempla uma ou mais unidades da instituição. O hospital não comercializa um convênio próprio; o beneficiário acessa os serviços por intermédio de uma operadora ou seguradora, conforme as condições do contrato.
A cobertura pode envolver consultas, exames, pronto atendimento, cirurgias ou internações, mas esses serviços não devem ser presumidos apenas porque o nome do hospital aparece em uma relação geral. O produto precisa ser conferido de forma detalhada, inclusive quanto à segmentação assistencial e à necessidade de autorização.
Operadora aceita não significa qualquer produto aceito
Uma operadora pode possuir dezenas de planos com redes diferentes. Em geral, o Sírio-Libanês aparece em categorias superiores, enquanto linhas de entrada podem utilizar outras instituições. Por isso, a pergunta correta não é somente “qual operadora atende?”, mas “qual produto atende à unidade e ao serviço de que preciso?”.
Além disso, a rede pode variar conforme o estado e a praça de contratação. Uma linha disponível para uma empresa em São Paulo pode não ser comercializada com as mesmas condições para um CNPJ localizado em outra região.
Quais operadoras oferecem planos com acesso ao Sírio-Libanês
Não existe uma lista única e permanente válida para todos os clientes. A relação abaixo indica marcas e categorias que podem entrar na comparação, mas a cobertura precisa ser confirmada na rede oficial e na proposta vigente.
| Operadora | Perfil para comparação | O que confirmar |
|---|---|---|
| Amil / Amil Black | Linhas empresariais premium e redes diferenciadas | Produto, unidade, serviço, mínimo de vidas e coparticipação |
| Bradesco Saúde | Seguro saúde empresarial com categorias superiores | Rede referenciada, elegibilidade, reembolso e abrangência |
| SulAmérica Saúde | Produtos empresariais com diferentes níveis de rede | Categoria, unidade, reembolso e comercialização |
| Porto Saúde | Linhas empresariais e categorias de rede ampliada | Produto, praça, mínimo de vidas e serviços credenciados |
| Omint | Soluções premium para empresas e executivos | Linha, rede direta, reembolso e regras do grupo |
| Care Plus | Benefícios corporativos de categorias diferenciadas | Porte do contrato, produto, rede e reembolso |
Fonte de confirmação: páginas oficiais das operadoras e ferramenta de coberturas do Hospital Sírio-Libanês, consultadas na data da cotação.
Amil Black e cobertura no Sírio-Libanês
Determinadas categorias da Amil Black podem contemplar o Sírio-Libanês, conforme a rede associada ao produto e às condições de comercialização. A comparação deve considerar também outros hospitais, laboratórios, abrangência nacional, reembolso e eventual coparticipação.
Entretanto, não se deve afirmar que qualquer produto Amil dá acesso ao hospital. O nome exato da linha, a unidade pretendida e o tipo de atendimento precisam aparecer na verificação realizada antes da adesão.
Bradesco Saúde
O Bradesco Saúde possui categorias empresariais com redes e níveis de reembolso distintos. Produtos superiores podem entrar na análise de quem procura o Sírio-Libanês, desde que o grupo cumpra as regras de elegibilidade e quantidade mínima estabelecidas.
Por outro lado, a contratação costuma estar vinculada ao CNPJ e a vínculos empresariais comprováveis. Também é necessário conferir se a unidade e o serviço desejados estão previstos no produto cotado.
SulAmérica Saúde
A SulAmérica oferece soluções empresariais com diferentes categorias de rede, abrangência e reembolso. Algumas linhas podem contemplar o Sírio-Libanês e outros hospitais de referência, conforme a praça e as condições comerciais.
Ainda assim, produtos da mesma seguradora podem ter redes significativamente diferentes. A confirmação deve ser feita pela categoria específica, evitando decisões baseadas apenas na marca.
Porto Saúde
A Porto Saúde possui opções voltadas ao mercado empresarial e pode oferecer produtos com acesso a redes hospitalares diferenciadas. Para comparar, é importante considerar o número de vidas, a localização do CNPJ, a coparticipação e a abrangência.
Além disso, a rede do produto deve ser conferida por unidade do Sírio-Libanês. Condições divulgadas em uma tabela antiga ou destinada a outra região não garantem cobertura no momento da proposta.
Omint e Care Plus
Omint e Care Plus atuam em segmentos corporativos e premium, com produtos que podem combinar rede referenciada e reembolso. Elas podem ser avaliadas por empresas que desejam um benefício diferenciado para sócios, executivos ou equipes elegíveis.
Nesse contexto, o desenho do contrato e o porte do grupo influenciam a oferta. A análise deve incluir rede, reembolso, regras de inclusão, abrangência e custo total, sem considerar apenas um hospital isoladamente.
Quanto custa um plano de saúde com cobertura no Sírio-Libanês
O preço depende das idades, da cidade do CNPJ, da quantidade de beneficiários, da operadora, da categoria, do reembolso, da acomodação e da existência de coparticipação. Como o hospital costuma integrar redes superiores, a mensalidade tende a ser maior do que a de planos regionais ou de entrada.
Não há uma tabela universal: dois grupos com o mesmo número de pessoas podem receber propostas diferentes em razão das faixas etárias e da modalidade de contratação. Valores publicados devem ser identificados como referenciais e acompanhados da data de atualização.
| Fator | Como pode impactar o valor |
|---|---|
| Faixa etária | A mensalidade é calculada por idade e pode mudar nas faixas previstas no contrato. |
| Quantidade de vidas | Influencia elegibilidade, tabela comercial e opções disponíveis. |
| Rede hospitalar | Redes premium e hospitais de referência geralmente elevam o preço. |
| Reembolso | Limites maiores de livre escolha costumam aumentar a mensalidade. |
| Coparticipação | Pode reduzir a parcela fixa, mas acrescenta cobranças quando há utilização. |
| Abrangência | Planos nacionais podem custar mais do que opções concentradas em uma região. |
Exemplo de preços dos Planos de Saúde com cobertura no hospital Sírio Libanês:
| Idades | Amil Platinum | Porto P470 |
|---|---|---|
| 0 a 18 anos | R$ 406,65 | R$ 475,92 |
| 19 a 23 anos | R$ 475,78 | R$ 577,15 |
| 24 a 28 anos | R$ 580,45 | R$ 696,24 |
| 29 a 33 anos | R$ 696,54 | R$ 797,08 |
| 34 a 38 anos | R$ 731,37 | R$ 863,64 |
| 39 a 43 anos | R$ 804,51 | R$ 891,92 |
| 44 a 48 anos | R$ 1.005,64 | R$ 1.065,42 |
| 49 a 53 anos | R$ 1.106,20 | R$ 1.146,96 |
| 54 a 58 anos | R$ 1.382,75 | R$ 1.417,16 |
| Acima de 59 anos | R$ 2.419,81 | R$ 2.382,13 |
Como buscar um valor mais competitivo sem perder a cobertura
- Comparar produtos equivalentes de mais de uma operadora.
- Avaliar coparticipação com base na utilização esperada, e não apenas na mensalidade.
- Escolher um nível de reembolso coerente com o uso de médicos particulares.
- Evitar benefícios adicionais que não serão utilizados.
- Revisar se todos os integrantes do grupo precisam da mesma categoria de rede.
- Confirmar campanhas e tabelas vigentes, sem depender de anúncios antigos.
Unidades do Sírio-Libanês e diferenças de cobertura
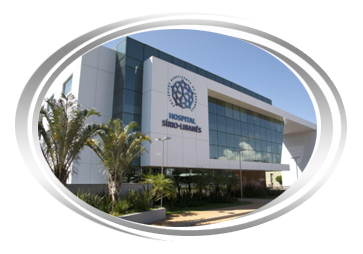
O Sírio-Libanês possui unidades com perfis de atendimento distintos em São Paulo e Brasília. A unidade Bela Vista concentra uma estrutura hospitalar ampla, enquanto outros endereços podem ter foco em consultas, diagnósticos ou programas específicos.
Ter acesso a uma unidade não significa automaticamente possuir cobertura em todas as demais. O beneficiário deve informar o local que pretende utilizar e conferir separadamente consultas, exames, pronto atendimento, cirurgia e internação.
| Unidade | Perfil geral de atendimento | Verificação necessária |
|---|---|---|
| Bela Vista – São Paulo | Estrutura hospitalar, diagnóstico e atendimento de alta complexidade | Produto, internação, pronto atendimento, exames e autorizações |
| Itaim – São Paulo | Serviços ambulatoriais e diagnósticos conforme oferta da unidade | Convênio, categoria e procedimento |
| Jardins – São Paulo | Centro de diagnósticos e exames | Exame, pedido médico e autorização |
| Zona Leste – São Paulo | Consultas e serviços ambulatoriais selecionados | Programa, produto e serviço |
| Zona Oeste – São Paulo | Consultas e serviços ambulatoriais selecionados | Programa, produto e serviço |
| Brasília – DF | Estrutura hospitalar e serviços conforme a unidade | Rede contratada no DF, categoria e procedimento |
Consulte endereços, horários e serviços diretamente nos canais oficiais do Hospital Sírio-Libanês.
O que o plano pode cobrir no Hospital Sírio-Libanês
A cobertura deve respeitar a segmentação assistencial, o contrato, o Rol de Procedimentos da ANS e as diretrizes aplicáveis. Entretanto, o direito a um procedimento não significa que ele necessariamente será realizado no hospital escolhido; para isso, o Sírio-Libanês precisa fazer parte da rede correspondente.
- Consultas: Especialidade, médico, unidade, agenda e necessidade de encaminhamento
- Exames: Unidade, cobertura do procedimento, pedido médico e autorização
- Pronto atendimento: Unidade com esse serviço e credenciamento específico do produto
- Cirurgias: Hospital, equipe médica, materiais, autorização e carências
- Internações e UTI: Segmentação hospitalar, unidade, autorização e condições contratuais
- Oncologia e terapias: Diretrizes de utilização, rede, autorização e local de realização
- Obstetrícia: Segmentação com obstetrícia, maternidade e carência para parto a termo
Equipe médica e honorários
Em um procedimento hospitalar, hospital e equipe médica podem seguir formas diferentes de cobrança ou credenciamento. Antes de uma cirurgia eletiva, confirme se o médico, os auxiliares, o anestesista e os demais profissionais envolvidos atendem diretamente pelo plano.
Caso algum profissional não faça parte da rede, peça uma estimativa dos honorários e verifique as regras de reembolso. Essa checagem reduz o risco de despesas inesperadas mesmo quando o hospital está credenciado.
Como confirmar se o plano realmente cobre o Sírio-Libanês
- Anote o nome completo e o número de registro do produto apresentado na proposta.
- Informe a unidade exata do Sírio-Libanês que pretende utilizar.
- Especifique o serviço: consulta, exame, pronto atendimento, internação, cirurgia ou maternidade.
- Consulte a rede oficial da operadora e a ferramenta de coberturas do hospital.
- Peça confirmação por escrito ou guarde o protocolo da consulta.
- Em procedimentos programados, confirme a necessidade de autorização prévia.
- Não cancele um plano anterior antes da aprovação e da vigência do novo contrato.
| REGRA DE OURO Marca, preço e expressão “plano premium” não comprovam a cobertura. A evidência é a rede vigente do produto exato, verificada para a unidade e o serviço desejados. |
Planos empresariais e para MEI com acesso ao Sírio-Libanês
Grande parte das opções com acesso ao Sírio-Libanês está concentrada na contratação coletiva empresarial. Empresas podem incluir sócios, funcionários e dependentes elegíveis, respeitando o mínimo de vidas, os vínculos e as condições comerciais do produto.
O MEI também pode acessar a modalidade empresarial quando comprova atividade regular e cumpre os requisitos aplicáveis ao empresário individual. Entretanto, nem toda linha premium aceita uma vida, duas vidas ou qualquer composição familiar.
Empresas pequenas e médias
Para pequenos grupos, a idade de cada beneficiário influencia fortemente o preço. A empresa deve comparar rede, coparticipação, regras de dependentes, carências, abrangência e reajuste, além de planejar inclusões e exclusões futuras.
Além disso, uma organização pode avaliar categorias diferentes para grupos distintos, quando a operadora e o contrato permitirem. Essa estratégia precisa ser estruturada com critérios claros para equilibrar benefício, custo e administração.
MEI: documentos e elegibilidade
- CNPJ e CCMEI com situação cadastral regular.
- Comprovação do período mínimo de atividade aplicável ao empresário individual.
- Documentos pessoais do titular e dos beneficiários.
- Comprovação de vínculo familiar ou empregatício, conforme a composição.
- Carta de permanência do plano anterior, quando houver análise de portabilidade ou redução de carências.
A relação definitiva de documentos e o número mínimo de vidas variam conforme o produto e a operadora.
Reembolso, coparticipação, acomodação e abrangência
Reembolso
O reembolso permite utilizar prestadores fora da rede e solicitar restituição conforme os limites do contrato. Linhas premium podem oferecer níveis diferentes, mas o valor pago pelo beneficiário não é necessariamente devolvido de forma integral.
Por isso, compare o valor de reembolso para consultas e procedimentos que realmente serão utilizados. Também verifique documentos exigidos, prazo de solicitação e tempo estimado para pagamento.
Coparticipação
Na coparticipação, além da mensalidade, há cobrança quando determinados serviços são utilizados. Ela pode tornar a parcela fixa mais acessível, mas exige análise da tabela de cobranças e dos limites previstos.
Por outro lado, pessoas que realizam terapias, exames frequentes ou acompanhamento contínuo devem simular o custo anual. A opção aparentemente mais barata pode se tornar mais cara em períodos de maior utilização.
Apartamento ou enfermaria
A acomodação define o tipo de quarto em uma eventual internação. O apartamento é individual e costuma elevar a mensalidade; a enfermaria prevê acomodação compartilhada, conforme as regras do plano.
Entretanto, a acomodação não determina sozinha a rede. Um produto em apartamento pode não incluir o Sírio-Libanês, enquanto a cobertura hospitalar deve ser confirmada independentemente do tipo de quarto.
Cobertura regional ou nacional
Planos nacionais podem fazer sentido para pessoas que viajam, residem em estados diferentes ou utilizam atendimento fora de São Paulo. Já uma abrangência mais concentrada pode atender quem utiliza a rede em uma região específica.
Ainda assim, a palavra “nacional” não garante acesso a qualquer hospital do país. A rede credenciada continua vinculada ao produto e deve ser consultada em cada localidade.
Carências, redução e portabilidade
Quando houver carência, os limites gerais previstos incluem 24 horas para urgência e emergência, 180 dias para as demais coberturas e 300 dias para parto a termo. O contrato pode aplicar prazos menores ou prever condições específicas conforme a modalidade de contratação.
Nos planos empresariais com menos de 30 beneficiários, pode haver aplicação de carência. Em contratos com 30 ou mais participantes, existem hipóteses de isenção para ingresso dentro do prazo regulamentar, conforme as regras da ANS.
Redução de carências não é portabilidade
A redução de carências é uma condição comercial oferecida pela operadora após análise de documentos do plano anterior. Ela pode diminuir alguns prazos, mas não representa automaticamente o aproveitamento integral de todas as carências cumpridas.
Já a portabilidade é um direito regulamentado, desde que os requisitos sejam atendidos. O plano atual deve permanecer ativo durante a análise, e o cancelamento deve ocorrer somente após a aprovação e o planejamento da nova vigência.
Reajuste e permanência nos planos premium
Planos empresariais seguem regras de reajuste diferentes das aplicadas aos contratos individuais ou familiares. Em grupos pequenos, o percentual anual pode seguir o agrupamento de contratos da operadora, enquanto grupos maiores podem ter análise própria conforme as condições contratuais.
A mensalidade também pode variar por mudança de faixa etária. Antes de contratar, verifique data-base, histórico do agrupamento quando disponível, regras de rescisão, prazo mínimo de permanência e eventual multa por cancelamento antecipado.
Como escolher o melhor plano com acesso ao Sírio-Libanês
- Defina qual unidade e quais serviços do hospital são indispensáveis.
- Informe idades, cidade, CNPJ e vínculos de todos os beneficiários.
- Escolha a abrangência adequada à rotina de viagens e atendimento.
- Compare o reembolso com os honorários dos médicos utilizados fora da rede.
- Avalie mensalidade e coparticipação como custo total, não isoladamente.
- Verifique carências, portabilidade e data de início da cobertura.
- Compare outros hospitais e laboratórios incluídos no produto.
- Confirme rede e condições por escrito antes de assinar.
Por que comparar com a Consult Vida
A Consult Vida pode organizar uma comparação entre produtos elegíveis para o perfil informado, considerando não somente o preço, mas também o acesso ao Sírio-Libanês, a rede complementar, o reembolso, a coparticipação e as regras do contrato.
O apoio consultivo é especialmente importante em linhas premium, nas quais diferenças de categoria podem representar mudanças relevantes de cobertura e mensalidade. A validação prévia reduz o risco de contratar uma marca conhecida sem acesso ao serviço desejado.
- Diagnóstico: Mapear perfil, vínculos, hospitais, médicos e orçamento
- Cotação: Comparar produtos elegíveis e condições comerciais vigentes
- Rede: Conferir produto, unidade e tipo de atendimento
- Contrato: Explicar carências, coparticipação, reembolso e reajuste
- Implantação: Acompanhar documentos, análise e início da vigência
- Pós-venda: Orientar dúvidas e movimentações após a contratação
Solicite uma cotação de Planos de Saúde Sírio Libanês
Informe as idades, a cidade, a quantidade de beneficiários, o tipo de CNPJ e a unidade do Sírio-Libanês que deseja utilizar. Se já possui plano, encaminhe também o nome do produto e a carta de permanência para avaliar possibilidades de troca.
A Consult Vida poderá comparar alternativas disponíveis e explicar as diferenças de preço, rede, reembolso, coparticipação e carências. A cotação é gratuita e sem compromisso, e a contratação depende da análise e das condições vigentes da operadora.
Comparar planos com cobertura no Sírio-Libanês
Perguntas frequentes sobre Planos de Saúde Sírio Libanês
Entenda quais planos podem oferecer cobertura no Hospital Sírio-Libanês, quanto custam e o que verificar antes da contratação.
1. Existe um plano de saúde próprio do Hospital Sírio-Libanês?
Não. O Hospital Sírio-Libanês não vende um convênio médico próprio ao consumidor. Para utilizar a instituição por meio da saúde suplementar, é necessário contratar um produto de uma operadora que contemple o hospital em sua rede credenciada.
Além disso, a cobertura precisa ser confirmada para a unidade e o serviço pretendidos. Uma operadora pode ter categorias que incluem o hospital e outras que utilizam redes diferentes.
2. Quais planos de saúde são aceitos no Sírio-Libanês?
Produtos de categorias superiores de Amil, Bradesco Saúde, SulAmérica, Porto Saúde, Omint e Care Plus podem entrar na comparação, conforme disponibilidade. A lista não é fixa e pode variar por produto, praça e modalidade de contratação.
Entretanto, não basta identificar a marca da operadora. É preciso conferir o nome completo do produto, a unidade do Sírio-Libanês e o tipo de atendimento desejado na data da cotação.
3. Qual é o melhor plano de saúde com cobertura no Sírio-Libanês?
Não existe uma única opção adequada para todos. A escolha depende das idades, do orçamento, da quantidade de vidas, da necessidade de reembolso, da abrangência e de quais serviços do hospital são prioritários.
Nesse sentido, o melhor plano é aquele que combina cobertura comprovada, rede complementar útil e condições que possam ser mantidas ao longo do contrato.
4. Quanto custa um plano de saúde que cobre o Sírio-Libanês?
O valor varia conforme idade, operadora, categoria, cidade do CNPJ, número de beneficiários, acomodação, abrangência, reembolso e coparticipação. Por integrar redes premium, o hospital costuma estar associado a mensalidades superiores às de produtos básicos.
Por isso, não existe uma tabela única para todos os clientes. A cotação deve utilizar a composição real do grupo e comparar produtos com coberturas equivalentes.
5. É possível contratar plano para o Sírio-Libanês como pessoa física?
A oferta individual ou familiar com essa rede é limitada e depende dos produtos em comercialização. Muitas alternativas com acesso ao hospital são coletivas empresariais e exigem CNPJ, vínculo elegível e número mínimo de vidas.
Por outro lado, podem existir modalidades acessíveis a determinados perfis. É necessário verificar elegibilidade, reajuste, rede e regras contratuais antes da escolha.
6. Empresas podem contratar plano com cobertura no Sírio-Libanês?
Sim. Empresas podem contratar produtos que ofereçam acesso ao hospital para sócios, executivos, funcionários e dependentes elegíveis. As opções variam conforme porte, quantidade de vidas, localização e condições comerciais.
Além disso, algumas empresas avaliam categorias diferenciadas para grupos específicos, quando as regras da operadora permitem. O desenho deve equilibrar cobertura, custo e administração do benefício.
7. MEI pode contratar plano de saúde que atende no Sírio-Libanês?
O MEI pode contratar um plano empresarial quando comprova atividade regular e atende aos requisitos aplicáveis ao empresário individual. A disponibilidade de cobertura no Sírio-Libanês depende do produto e da quantidade mínima de beneficiários.
Contudo, nem toda linha premium aceita apenas uma vida ou qualquer composição familiar. Documentos, vínculos e regras comerciais devem ser analisados antes da proposta.
8. É possível contratar um plano para o Sírio-Libanês com duas vidas?
Alguns produtos empresariais podem admitir contratação a partir de duas vidas, enquanto outros exigem três ou mais pessoas. Também é necessário que exista CNPJ elegível e vínculo comprovável entre os beneficiários e a empresa.
Dessa forma, a composição do grupo influencia as operadoras e linhas disponíveis. A cotação deve informar quem são as pessoas e qual é o vínculo de cada uma.
9. Todo plano premium cobre o Hospital Sírio-Libanês?
Não. A denominação premium pode indicar rede diferenciada, reembolso ou serviços adicionais, mas não comprova a presença do hospital. Produtos superiores de uma mesma operadora podem apresentar redes distintas.
Portanto, preço elevado ou nome comercial não substituem a consulta da rede. A cobertura deve ser confirmada para o produto exato.
10. Um plano que cobre a unidade Bela Vista atende todas as unidades?
Não necessariamente. Bela Vista, Itaim, Jardins, Zona Leste, Zona Oeste e Brasília possuem perfis de atendimento e credenciamentos que podem variar conforme o produto.
Por essa razão, o beneficiário deve indicar a unidade pretendida e confirmar separadamente consultas, exames, pronto atendimento, internações e outros serviços.
11. O plano cobre consultas e exames no Sírio-Libanês?
A cobertura depende da segmentação e da rede do produto. Um plano pode contemplar determinados exames ou atendimentos hospitalares e possuir regras diferentes para consultas eletivas ou centros de diagnóstico.
Além do mais, alguns procedimentos exigem pedido médico, autorização ou cumprimento de diretrizes. A confirmação deve ocorrer antes do agendamento.
12. O plano cobre cirurgia, internação e UTI no Sírio-Libanês?
Planos com segmentação hospitalar podem cobrir esses serviços quando a unidade faz parte da rede e o procedimento atende às condições contratuais. Carências e autorizações também precisam ser observadas.
No entanto, hospital credenciado não significa aprovação automática de qualquer procedimento. Operadora, hospital e equipe médica devem ser verificados no planejamento de uma cirurgia eletiva.
13. É necessária autorização para atendimento no Sírio-Libanês?
Dependendo do serviço, a operadora pode exigir autorização prévia. Exames complexos, terapias, cirurgias e internações costumam passar por análise, enquanto outros atendimentos podem seguir fluxos diferentes.
Nesse contexto, o beneficiário deve consultar as regras antes do procedimento e guardar os protocolos. A autorização ajuda a esclarecer a cobertura e as eventuais pendências documentais.
14. Os planos com acesso ao Sírio-Libanês oferecem reembolso?
Muitas linhas premium possuem reembolso, mas valores, cálculos e limites variam. A restituição não corresponde necessariamente ao total pago a um médico ou serviço fora da rede.
Ainda assim, o reembolso pode ser relevante para quem utiliza profissionais particulares. Antes da contratação, compare valores reais para consultas e procedimentos de interesse.
15. Existem planos com coparticipação que cobrem o Sírio-Libanês?
Podem existir produtos com coparticipação e acesso a determinadas unidades ou serviços do hospital. Nessa modalidade, o beneficiário paga a mensalidade e cobranças vinculadas aos eventos previstos no contrato.
Entretanto, é necessário estimar a frequência de uso e consultar a tabela de cobranças. Uma mensalidade menor não garante menor custo total.
16. Qual é a carência para utilizar o Hospital Sírio-Libanês?
As carências variam conforme o contrato, a modalidade e o tamanho do grupo. Quando aplicáveis, podem existir prazos diferentes para urgência e emergência, consultas, exames, internações e parto.
Por sua vez, redução comercial ou portabilidade podem modificar os prazos, desde que os requisitos sejam cumpridos. A vigência e as carências devem ser confirmadas por escrito.
17. É possível fazer portabilidade para um plano com acesso ao Sírio-Libanês?
A portabilidade pode ser possível quando o beneficiário e os planos atendem às regras da ANS. Também será necessário cumprir a elegibilidade da modalidade do produto de destino.
Antes de tudo, o plano atual deve permanecer ativo durante a análise. O cancelamento deve ser realizado somente depois da aprovação e da definição da nova vigência.
18. Como solicitar cotação de Planos de Saúde Sírio Libanês?
Para solicitar a cotação, informe idades, cidade, quantidade de vidas, modalidade de contratação e unidade do hospital de preferência. Indique também se precisa de reembolso, cobertura nacional ou outros hospitais premium.
A partir desses dados, a Consult Vida pode comparar produtos elegíveis e conferir a rede disponível. A cotação é gratuita e permite analisar preço e condições antes de contratar.